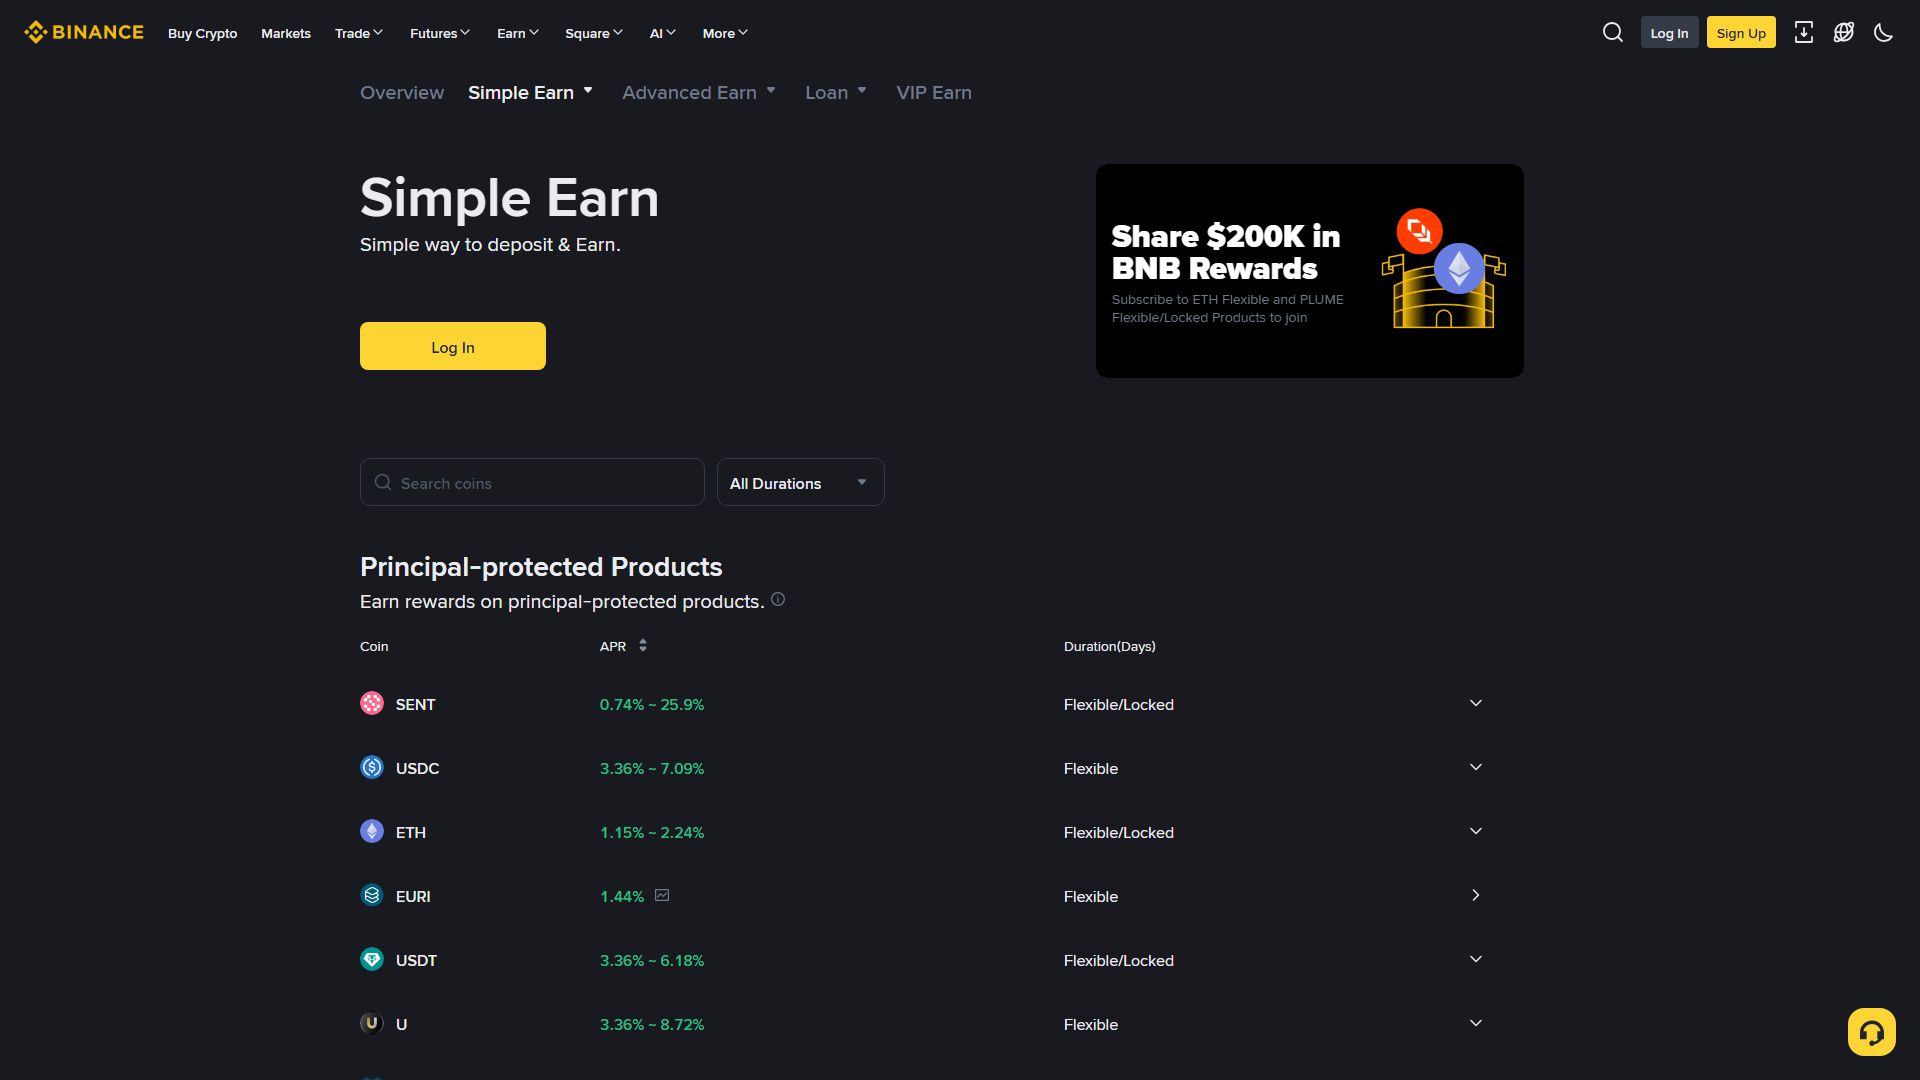
کرپٹو لینڈنگ (Crypto Lending) = آپ اپنی کرپٹو کسی مرکزی پلیٹ فارم (جیسے بائننس) کو "قرض" دیتے ہیں، وہ اسے دوسرے صارفین (قرض لینے والوں) کو دیتا ہے، اور آپ کو سود (Interest) ملتا ہے۔ یہ سٹیکنگ سے مختلف ہے — یہاں آپ بلاک چین نیٹ ورک کی حفاظت نہیں کر رہے بلکہ کریڈٹ (قرض) مارکیٹ میں حصہ لے رہے ہیں۔
تصویر 39.1: بائننس کے Earn → Lending/Simple Earn (Flexible) پیج پر دستیاب کوائن، شرح سود (APR) اور کم از کم رقم — لینڈنگ میں سود قرض لینے والوں کی طلب و رسد سے روزانہ تبدیل ہوتا ہے۔ (Binance Earn → Lending/Simple Earn (Flexible) page — available coins, APR and minimum amount; lending interest changes daily with borrower demand and supply.)
🎯 اس باب میں آپ سیکھیں گے
لینڈنگ، سٹیکنگ اور لون (Borrow) میں بنیادی فرق
Flexible لینڈنگ اور Fixed/Locked لینڈنگ کا فرق
سود (Interest Rate) کیسے طے ہوتا ہے (Utilization Rate)
پلیٹ فارم کا رسک: قرض نہ واپس آنا اور "Loss of Principal"
Binance Margin/BNPL جیسے "بورو" یعنی قرض لینے والے پہلو کا تعارف
کب لینڈنگ کرنی چاہیے اور کب نہیں
📖 39.1 لینڈنگ ہوتی کیسے ہے؟ (پیچھے کا نظام)
آپ (Lender) → اپنی USDT/BTC بائننس کی لینڈنگ پول میں ڈالیں
        ↓
بائننس (پلیٹ فارم) → وہ رقم دوسرے صارفین کو قرض دیتا ہے
        ↓ (مارجن ٹریڈنگ، لیکویڈیٹی، انسٹیٹیوشنل)
قرض لینے والے → سود + اصل رقم واپس کرتے ہیں
        ↓
آپ → روزانہ/مدتی بنیاد پر سود حاصل کرتے ہیں
لہٰذا لینڈنگ کا انعام طلب و رسد (Demand & Supply) پر منحصر ہوتا ہے، نہ کہ نیٹ ورک انفلیشن پر (جو سٹیکنگ میں ہوتا ہے)۔
سٹیکنگ بمقابلہ لینڈنگ بمقابلہ بورو
خصوصیت
Staking
Lending
Borrow (Margin)
کردار
نیٹ ورک سیکیورٹی
قرض دینا
قرض لینا
انعام
نیٹ ورک ریوارڈ
سود
— (سود دیتا ہے)
خطرہ
Slashing + Price
Default + Price
Liquidation
بائننس آپشن
Earn → Staking
Earn → Flexible/Fixed
Margin / Loans
📖 39.2 Flexible بمقابلہ Fixed لینڈنگ
خصوصیت
Flexible Lending
Fixed / Locked Lending
سود کی شرح
روز بدلتی ہے (ممکنہ زیادہ/کم)
ادائیگی کے وقت طے، عام طور پر زیادہ
رقم نکلوانا
فوری، کوئی لاک نہیں
مقررہ مدت (7/14/30/90 دن) تک
سود ادائیگی
روزانہ، خودکار
مدت کے اختتام پر
موزوں
جب رقم ہنگامی ضرورت کے لیے رکھنی ہو
جب رقم کی ضرورت نہ ہو
مثال
1,000 USDT → 2–6% متغیر
1,000 USDT → 8% پورے 30 دن
اہم فرق: Flexible لینڈنگ میں شرح Utilization Rate (کتنا حصہ ادھار جا چکا) کے ساتھ بدلتی رہتی ہے۔ جب مانگ زیادہ ہو، شرح بڑھتی ہے۔
📖 39.3 Utilization Rate اور سود
Utilization = ادھار دی گئی رقم ÷ پول کی کل رقم
Utilization کم (مثلاً 40%) → شرح سود کم
Utilization زیادہ (مثلاً 95%) → شرح سود زیادہ، لیکن لیکویڈیٹی کا رسک بھی بڑھتا ہے
یہی وجہ ہے کہ کبھی آپ کا سود 2% سے 10% تک جاتا آتا ہے — یہ collectible نہیں، مارکیٹ کی طلب ہے۔